
요금 감면을 알아볼 때는 수리 완료 증빙과 계량기 기록을 함께 정리해 관할 수도사업소에 문의해 보세요. 소원면은 주택 2,844호 가운데 단독주택이 96.8%인 동입니다.
행정구역 기준 2026-10-01 · 확인일 2026-10-27

증상 살피기
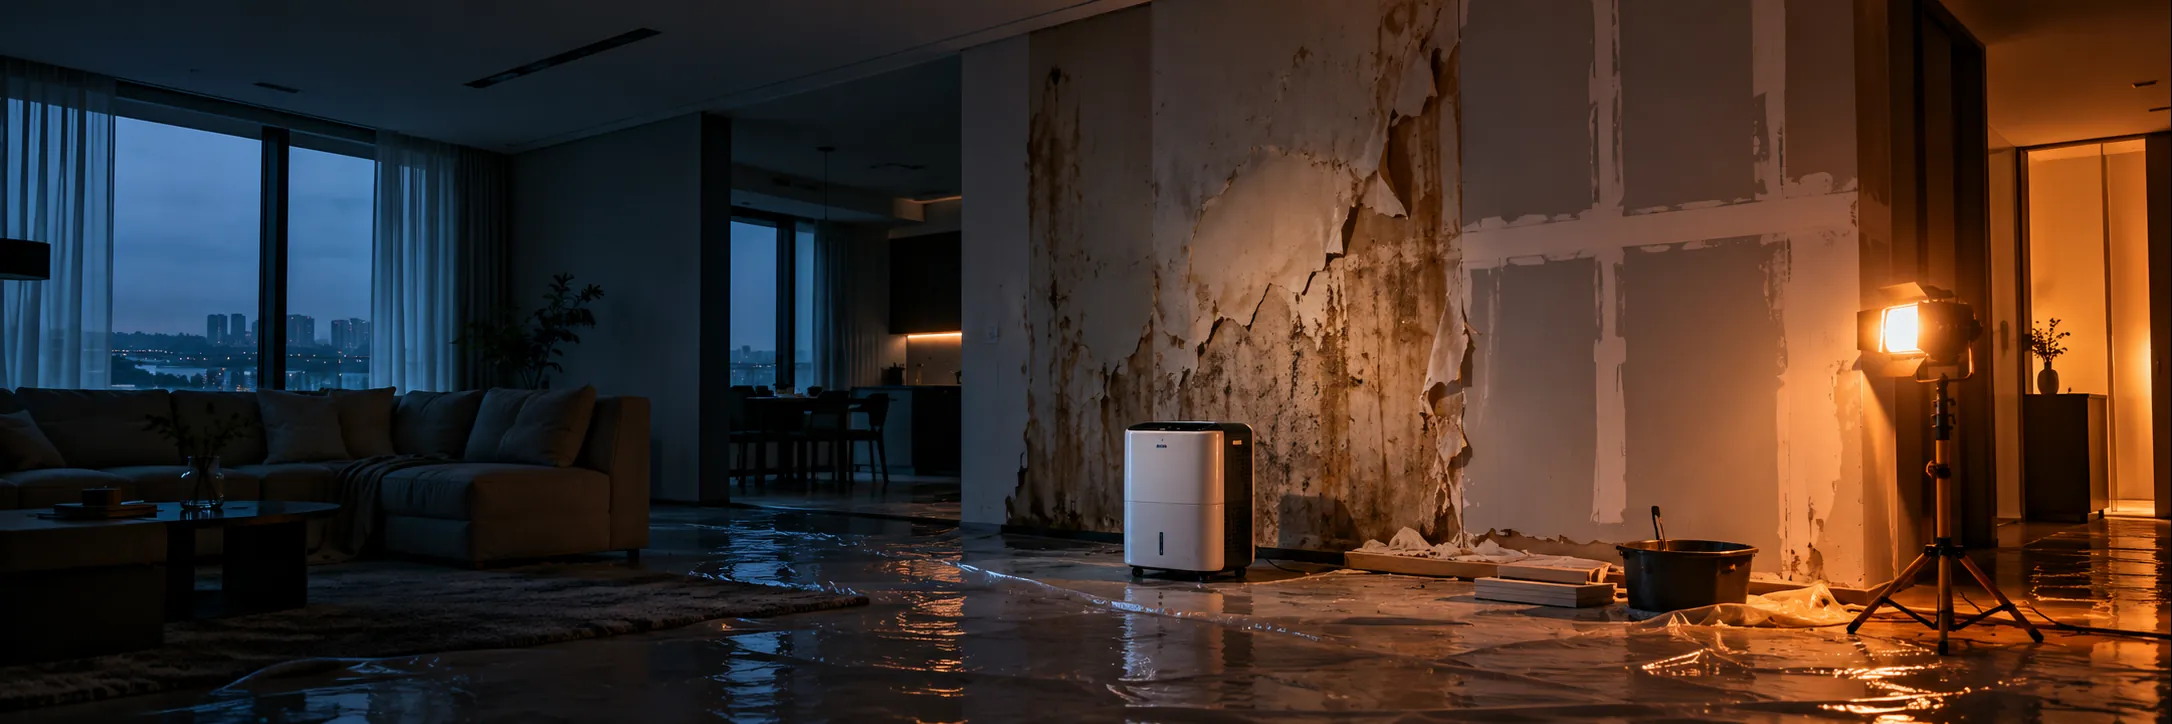
누수를 고친 뒤 이전 달보다 요금이 많이 나온 고지서를 받았다

원인 짚어 보기
숨은 누수는 오랜 기간 물이 흘러도 눈에 띄지 않다가 고지서에서 먼저 드러나는 경우가 많습니다.

상담 전 준비
최근 고지서, 수리 확인서, 수리 전후 사진을(를) 준비해 두면 상담이 빨라집니다.
소원면 누수 감면 신청, 이런 증상이면 확인하세요
- 누수를 고친 뒤 이전 달보다 요금이 많이 나온 고지서를 받았다
- 수리 업체에서 확인서를 받았는데 어디에 내야 할지 모른다
- 수리 전 사진이 없어서 증빙이 걱정된다
누수 감면 신청의 흔한 원인
- 숨은 누수는 오랜 기간 물이 흘러도 눈에 띄지 않다가 고지서에서 먼저 드러나는 경우가 많습니다.
- 수리 완료 증빙이 없으면 감면 검토에서 근거가 부족하다고 판단될 수 있습니다.
- 누수 위치가 세대 전용인지 공용인지에 따라 감면 대상 여부가 달라질 수 있습니다.
소원면은 단독주택 비율이 96.8%라 건물마다 배관 경로가 달라 세대 기록을 꼼꼼히 남기는 것이 중요합니다.
소원면에서 누수 감면 신청 점검 순서
- 계량기 사진을 날짜별로 정리합니다
- 확인서의 날짜와 수리 내용이 구체적인지 확인합니다
- 문의 내용과 답변을 날짜와 함께 메모합니다
- 서류를 갖춰 신청하고 접수 증빙을 보관합니다
안전하게 확인하세요
원인을 찾기 위해 물을 계속 흘리거나 누수 상황을 직접 재현하지 마세요. 이미 관찰한 사진과 기록으로 확인 범위를 상담하세요.
상담 전에 준비하면 좋은 것
- 최근 고지서
- 수리 확인서
- 수리 전후 사진
- 계량기 사진
책임과 비용, 이렇게 나눠 봅니다
수리 비용과 요금 감면은 별개로 다뤄지는 경우가 많아 서류를 나눠 준비하세요.
공용 구간 누수라면 세대와 관리 주체의 요금 정산 방식이 다를 수 있어 관리사무소와 함께 확인하세요.
소원면 주택 유형
소원면의 주택 2,844호 가운데 단독주택이 96.8%로 가장 많습니다(충남 태안군 전체 60.4%).
| 주택 유형 | 호수 | 동 비율 | 충남 태안군 비율 |
|---|---|---|---|
| 단독주택 | 2,754호 | 96.8% | 60.4% |
| 다세대주택 | 37호 | 1.3% | 7.5% |
| 연립주택 | 18호 | 0.6% | 3.2% |
단독주택이 많은 동은 계량기에서 집까지 이어지는 마당·바닥 속 배관이 길어, 계량기 별침 확인이 특히 중요합니다.
맞닿은 동 3곳과 비교하면 단독주택 비율은 태안읍 30.0%부터 근흥면 84.6%까지이고, 소원면의 주택 수는 이웃 평균 6,658호보다 적은 편입니다.
여러 세대가 한 건물 배관을 나눠 쓰는 다가구주택은 82호입니다.
충남 태안군 8개 동 가운데 소원면은 주택 수 3번째, 아파트 비율 5번째, 다세대주택 비율 6번째입니다. 아파트 비율이 가장 비슷한 동은 고남면(0.0%)이고, 소원면은 0.0%입니다. 비주거용 건물 안 주택도 35호 있습니다.
맞닿은 동의 누수 감면 신청 안내
소원면 다른 누수 안내
- 소원면 누수 안내 전체
- 충남 태안군 동네 누수 안내
- 소원면 신축 누수 하자
- 소원면 전세집 누수
- 소원면 월세 누수 수리
- 소원면 매매 주택 누수
- 소원면 마루 들뜸
- 소원면 걸레받이 물 번짐
- 소원면 복도 누수
- 소원면 상가 누수
- 소원면 베란다 배수구 역류
- 소원면 배수관 누수
자주 묻는 질문
누수 요금은 반드시 감면되나요?
조건에 따라 달라 확답할 수 없습니다. 관할 수도사업소에 요건을 확인하세요.
수리 전 사진이 없으면 어떡하나요?
수리 업체 확인서와 영수증이 도움이 됩니다. 필요한 서류는 사업소에 문의하세요.
신청 기한이 있나요?
기한은 지자체마다 다를 수 있어 관할 수도사업소 안내 기준으로 확인하세요.
소원면에서 누수 감면 신청 상담을 받을 수 있나요?
소원면과 맞닿은 동 모두 누수24 전화 상담(010-7744-7123) 지역입니다. 주소와 증상, 확인한 내용을 알려 주세요.